Volver a la edición
Nevaco Global
16 de noviembre de 2026

El consumo de carne vacuna bajó 11,2% en un año: por qué llega menos carne al mercado interno

Cargando análisis estratégico...

Según el informe mensual de la Cámara de la Industria y Comercio de Carnes y Derivados (CICCRA), la caída se explica por la escasez de hacienda y el aumento de las exportaciones. Los cortes vacunos subieron menos que la inflación en lo que va del año, pero 44,5% en doce meses.

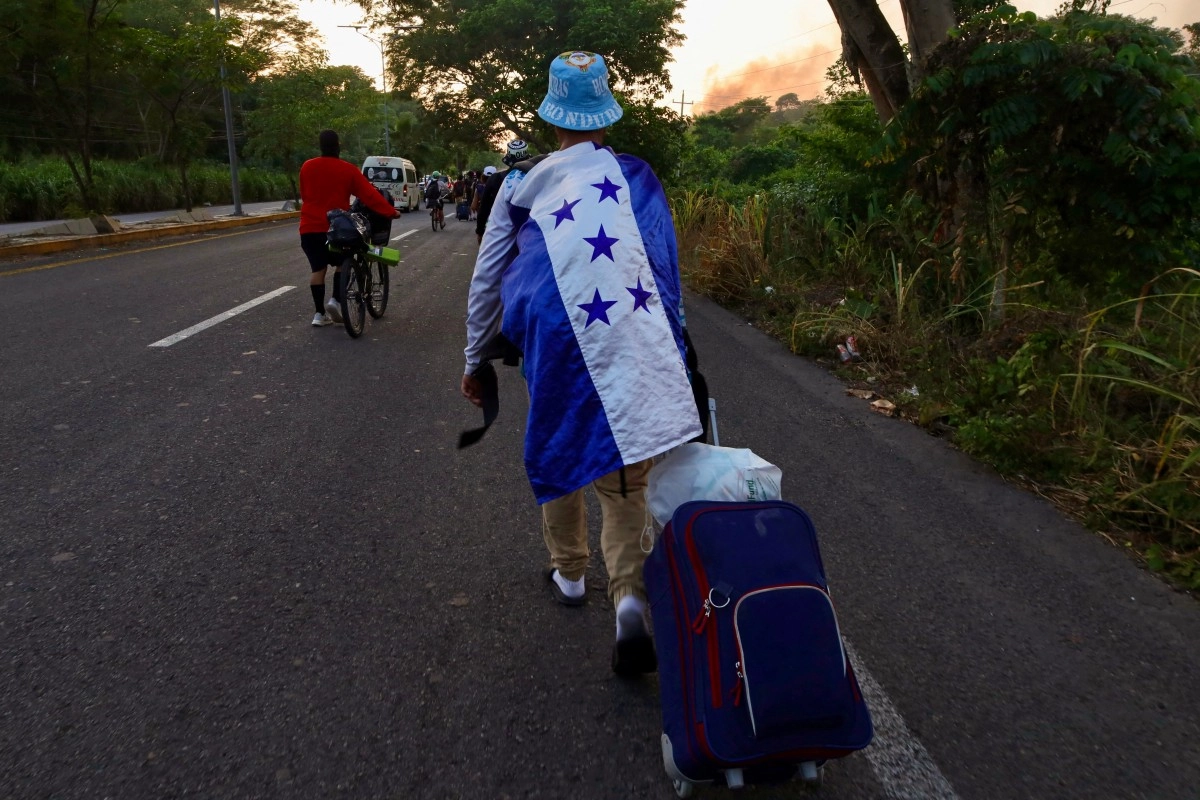
El consumo de carne vacuna cayó a 44,5 kilos por habitante al año, 5,6 kilos menos que hace doce meses. Foto: archivo.

El consumo de carne vacuna por habitante cayó a 44,5 kilos por año en octubre, 5,6 kilos menos que un año antes, una baja de 11,2% interanual, según el informe mensual de la Cámara de la Industria y Comercio de Carnes y Derivados (CICCRA). El dato corresponde al promedio de los últimos doce meses y muestra que cada vez llega menos carne al mercado interno.

Entre enero y octubre, el consumo aparente sumó 1,698 millones de toneladas res con hueso, 221.100 toneladas menos que en el mismo período de 2025. En ese lapso, el mercado interno absorbió el 68,9% de la carne producida, 3,9 puntos porcentuales menos que un año atrás.

La producción de carne vacuna totalizó 2,47 millones de toneladas en los primeros diez meses, 6,5% menos que en 2025, mientras que las exportaciones crecieron 6,9% hasta 767.000 toneladas. El impulso vino en gran medida de las ventas a Estados Unidos, que a fines de 2025 amplió el cupo con acceso preferencial para la carne argentina.

Con menos producción y más ventas al exterior, el envío al mercado interno se contrajo 11,5%. Según la cámara, esa caída “se reflejó en una significativa suba del precio relativo de este producto”.

Detrás de la menor producción está la escasez de animales para faenar, consecuencia de la caída de las existencias que dejó la adversidad climática de los últimos años. En octubre se faenaron 1,064 millones de cabezas, 11,6% menos que un año antes y la cifra más baja para ese mes desde 2016.

La caída fue más fuerte en las hembras: la faena de vaquillonas bajó 26,1% y la de vacas, 4,5%. El informe lo vincula con el inicio de la fase de retención de hembras del ciclo ganadero, cuando los productores guardan vientres para recomponer el rodeo.

En octubre, el precio promedio de los cortes vacunos en el Gran Buenos Aires prácticamente no se movió (+0,04%), frente a una inflación de 2% en esa región, con datos del INDEC. En lo que va del año, todos los cortes subieron menos que el nivel general, que acumula 26,3%: el asado aumentó 12,3%, la nalga 18,7%, el cuadril 20,1%, la paleta 20,3% y la carne picada común 25%.

Variación interanual del rubro carnes y derivados y del nivel general

Fuente: INDEC (GBA y Patagonia) y Dirección Provincial de Estadística y Censos de Neuquén (IPC-NQN).

En los últimos doce meses, en cambio, los cortes vacunos se encarecieron 44,5%, por encima del 33% del nivel general y del 28,6% del pollo entero. Así, la carne vacuna quedó 12,4% más cara en relación con el pollo, que en octubre se vendía a $ 4.734 el kilo, contra $ 16.958 del asado.

En la Patagonia, el mismo índice muestra una suba más moderada. El rubro carnes y derivados aumentó 0,8% en octubre y 20,9% en lo que va del año, por debajo de la inflación regional (2,5% y 24,2%), mientras que en los últimos doce meses subió 32,5%, apenas por encima del 30,4% del nivel general y la menor suba interanual entre las seis regiones del país.

En la región, el kilo de carne picada común se vendía en promedio a $ 14.040 y el de pollo entero, a $ 5.223. Los precios del resto de los cortes solo se relevan para el Gran Buenos Aires.

En Neuquén, según la Dirección Provincial de Estadística y Censos, carnes y derivados subió 0,6% en octubre, 20,1% en lo que va del año y 34,4% en doce meses. En los tres casos quedó por debajo del índice general provincial, que marcó 2,4% mensual, 28,3% acumulado y 34,9% interanual.
Continúa la lectura estratégica

Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.

Leer artículo en Nevaco Global

Nevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.

También podría interesarte

FCAS europeo y F-35 estadounidense: el Gobierno que viene ante la geopolítica militar
abc

FCAS europeo y F-35 estadounidense: el Gobierno que viene ante la geopolítica militar

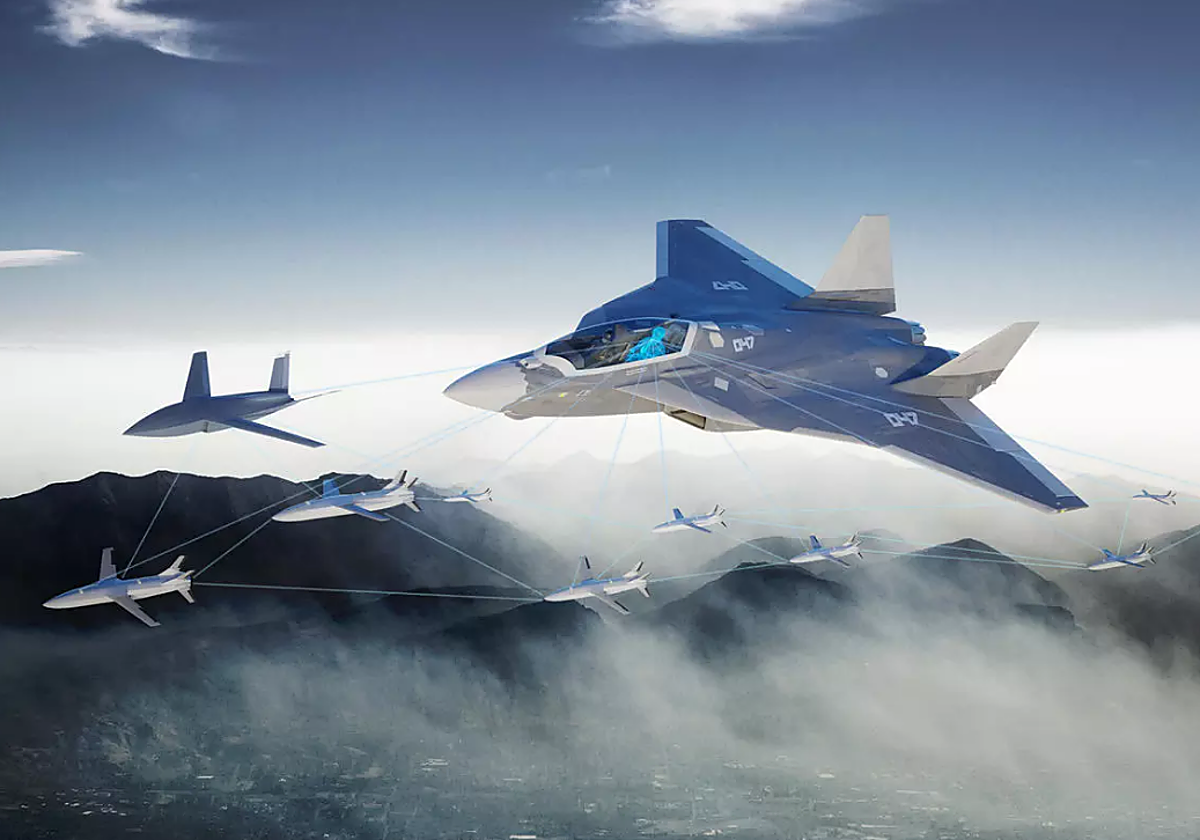
La aviación de combate europea atraviesa su mayor reconfiguración industrial y estratégica en décadas y España se encuentra en el epicentro de la tormenta perfecta: con un ojo en Alemania (FCAS, caza de sexta generación con una tecnología que debe posibilitar el manejo de drones desde la cabina del piloto) y el otro en Estados Unidos (F-35, caza de quinta generación y el único que sirve a la Armada para sustituir a los Harrier del buque Juan Carlos I por su capacidad de despegue corto y aterrizaje vertical). Ambas opciones son compatibles, al menos desde el punto de vista operativo e industrial, aunque plantean un enorme desafío presupuestario para el próximo Gobierno, sea del color que sea: ¿puede España permitirse FCAS y F-35 simultáneamente? Y hay una cuestión de fondo que trasciende la mera adquisición de aeronaves: España corre el riesgo de quedarse en tierra de nadie, perdiendo la oportunidad de participar de forma protagonista en el desarrollo de una industria europea de sexta generación y, al mismo tiempo, renunciando a adquirir una capacidad de quinta generación que necesita para cubrir el periodo de transición. La decisión no consiste simplemente en elegir entre dos aviones, sino en definir qué autonomía tecnológica y operativa quiere tener España y de qué aliados quiere depender en las próximas décadas. Lo primero es reconocer que la ecuación tendrá más morbo si el Ejecutivo resultante es PP-Vox, pues tendría ante sí la oportunidad de realizar un nuevo acercamiento estratégico a EE.UU. sin complejos y partiendo de cero. No obstante, un eventual cambio de Gobierno no eliminaría los condicionantes industriales, económicos y diplomáticos que acompañan a cualquiera de las dos opciones. Recreación del FCAS ABCEl repliegue de Francia de la entente industrial con Alemania —que dinamitó el futuro del caza de sexta generación FCAS y prepara su salida del programa del dron de largo alcance Eurodrone para blindar sus prioridades e industria nacional, con Dassault Aviation a la cabeza— ha dejado al descubierto las costuras de la llamada autonomía estratégica europea. La Europa de la Defensa sigue siendo más quimera que realidad. Ante este impase abierto en Europa, el actual Gobierno de Pedro Sánchez prepara antes del 29N una nueva partida presupuestaria de 1.000 millones de euros para el FCAS. Se trata de un «contrato puente» para que las empresas españolas involucradas en el proyecto (Indra, Airbus Defence and Space, ITP Aero, Grupo Oesía, GMV y Sener) no pierdan capacidad tecnológica e ingeniería hasta que se alcance un nuevo acuerdo para reimpulsar, junto con Alemania —u otro país—, el proyecto del caza del futuro, que más que un avión es un «sistema de sistemas».El Gobierno prepara una nueva partida de 1.000 millones para el FCAS para que las empresas no pierdan capacidad tecnológica e ingenieríaEs decir, el nuevo proyecto será un avión capaz de dirigir otras capacidades desde la cabina del piloto y con una hiperconectividad nunca antes vista con puestos de mando y control, buques, satélites, blindados... Por ello, a este proyecto también se le conoce como Next Generation Weapon System (NGWS). FCAS hace mención principalmente a las tecnologías referidas al avión, pilar 1 del que se ha retirado Francia, aunque el programa lleva aparejadas otras tecnologías y capacidades. Ahora bien, una vez que Francia sale del proyecto principal —el caza—, los gobiernos buscan nuevos socios y redimensionar el programa: Suecia, con la compañía Saab y su caza Gripen E como referencia tecnológica, y Reino Unido e Italia, con su avanzado proyecto GCAP, liderado por BAE Systems y Leonardo, al que se unió Japón, son las dos alianzas de reagrupamiento más factibles para España y Alemania, que aún quieren ir de la mano. Una decisión que deberá consolidar el futuro Gobierno español. En Berlín ya se presentó en junio el proyecto Team Gen 6 con Airbus Defence and Space GmbH (la parte alemana del consorcio) y otras siete empresas. Era la respuesta germana a la salida de Francia y Dassault Aviation. La parte española hizo lo mismo, aunque en un acto diferente en Madrid, con Airbus Defence and Space S.A.U. (parte española del consorcio) y las mismas empresas partícipes del proyecto. Izq a dcha: Jorge Sendagorta (Sener); Carlos Alzola (ITP Aero); Francisco Sánchez Segura (Airbus España); Juan Ramón Hernández (Indra); Luis Furnells (Oesía); y Jesús B. Serrano (GMV), en junio para reafirmar su compromiso ABCNo obstante, el acuerdo hispano-alemán a nivel gubernamental aún no se ha ratificado —o al menos no se han hecho públicas las negociaciones— y hay que ver si Indra seguirá contando con el papel de empresa coordinadora en España del NGWS Neo. El Gobierno español exige mantener en cualquier escenario ese papel de Indra. Alemania, por su parte, también puede tener la tentación de sumar nuevas alianzas, como la sueca. De este modo, el Ministerio de Defensa y la industria ya trabajan oficialmente en un «Plan B» binacional con Alemania tras el repliegue de Francia. El próximo Ejecutivo que salga de las urnas tendrá que aprobar en Consejo de Ministros una fase de transición de dos años —arrancando con el citado contrato puente nacional— para evitar que se desmantelen los equipos de ingeniería de Indra, Airbus, ITP y Satnus (consorcio de GMV, Sener y Grupo Oesía).«El objetivo es poder lanzar un NGWS Neo entre España y Alemania en 2027», destacan fuentes militares. Recientemente, el presidente de Airbus en España, Francisco Sánchez Segura, explicó en un foro organizado por El Economista que Airbus «está trabajando ahora junto con el Gobierno de España y el Ministerio de Defensa» en satisfacer una nueva propuesta. Estos cazas deberían entrar en servicio en 2040, un horizonte que puede dilatarse si no se actúa con diligencia el próximo año y se lanza la Fase 2 de este NGWS Neo. Además, este proyecto lleva aparejada la adquisición o lanzamiento de programa de drones UCCA (Unmanned Collaborative Combat Aircraft, en el argot del programa), cuyo impulso también deberá realizarse en próximos ejercicios. Airbus ya trabaja también en una solución para el Ejército del Aire. El dilema del NGWS Neo —con o sin Alemania, con o sin Suecia, o incluso con la posibilidad de unirse al GCAP italo-británico— será, pues, una de las primeras carpetas críticas sobre la mesa del próximo Gobierno que salga de las urnas desde el punto de vista industrial.defensa_0691Pero el desafío no se limita a conseguir que el proyecto salga adelante. España debe asegurarse de que su participación se traduzca en capacidades tecnológicas reales, acceso a la propiedad intelectual, capacidad de mantenimiento y actualización de los sistemas y una participación efectiva en las decisiones estratégicas. No basta con conservar puestos de trabajo o fabricar componentes: el verdadero objetivo de la autonomía estratégica es poder desarrollar, mantener y adaptar las capacidades militares sin depender completamente de terceros.¿Y el F-35? La otra carpeta será abrir de nuevo la puerta al caza estadounidense F-35, una decisión que trasciende lo meramente presupuestario: es una cuestión de alto voltaje geopolítico. Mientras el actual Ejecutivo ha cerrado filas en torno a los consorcios europeos —con Indra y Airbus como pilares del retorno tecnológico español—, un eventual cambio de ciclo político hacia una mayoría de PP y Vox podría alterar el equilibrio en los despachos de Defensa. La Armada corre el riesgo de perder su capacidad estratégica de contar con aviones embarcados en el Juan Carlos IEn Washington y en la industria norteamericana dan por hecho que un Ejecutivo de ese signo sería mucho más permeable a las presiones para reactivar la compra del F-35B de Lockheed Martin, especialmente ante el reloj en contra que corre para sustituir los veteranos Harrier de la Armada, que tienen como fecha límite operativa hasta 2032 en el mejor de los escenarios. Si los Harrier no se sustituyen, la Armada perderá su capacidad estratégica de disponer de aviones de combate embarcados en el Juan Carlos I y proyectar poder aéreo desde el mar desde, por ejemplo, unas 12 millas náuticas de un país hostil (22,2 kilómetros) si así se decidiese. La importancia de esta capacidad reside en poder operar aeronaves desde un buque y acercar el poder aéreo a un escenario de operaciones sin depender exclusivamente de bases terrestres. Un Harrier de la Armada, rodando hasta el punto del despegue en el portaaeronaves Juan Carlos I ArmadaAdemás, el reloj de la obsolescencia de los cazas F-18 del Ejército del Aire y del Espacio —unas 45 unidades— también corre, con jubilación forzosa de 2035 a 2040 de modo escalonado.¿Podría el F-35 servir a la Armada con una quincena de cazas F-35B y al Ejército del Aire con una veintena de F-35A, lo que permitiría a España unirse al «club del F-35», del que también forma parte Alemania? Este escenario no es descartable, aunque exigiría un esfuerzo financiero considerable. La adquisición de estos aparatos no supondría únicamente pagar el precio de los aviones. Habría que sumar infraestructuras, formación, armamento, mantenimiento, repuestos, actualizaciones de software y costes de operación durante varias décadas. Se trata de una inversión plurianual que condicionaría los presupuestos de Defensa durante buena parte de su vida útil. También habría que valorar la dependencia tecnológica y logística de Estados Unidos. El F-35 es una plataforma extraordinariamente avanzada, pero su sostenimiento, sus actualizaciones y buena parte de su arquitectura tecnológica dependen del fabricante y de las decisiones estadounidenses. En un escenario de divergencia diplomática o estratégica, España tendría que considerar hasta qué punto conservaría libertad de operación, acceso a suministros y capacidad para mantener sus aeronaves. Dos F-35, en pleno vuelo ABCPor tanto, la cuestión no es únicamente si España puede permitirse comprar F-35 y participar en el NGWS Neo simultáneamente, sino si puede sostener ambas apuestas sin comprometer otras necesidades de sus Fuerzas Armadas. La compatibilidad técnica e industrial no implica automáticamente compatibilidad presupuestaria. En definitiva, el próximo Gobierno tendrá que decidir si España quiere limitarse a comprar sistemas de combate desarrollados por otros o aspira a participar de forma protagonista en la tecnología militar que definirá las próximas décadas. El desafío será encontrar un equilibrio entre las necesidades operativas inmediatas (primar el F-35 en detrimento del FCAS), la soberanía tecnológica (más FCAS) y las alianzas estratégicas (nueva relación con EE.UU.).

16 nov 2026