atlantico
8 nov 2026Ossie cumple un mes en órbita y abre oportunidades para la logística espacial
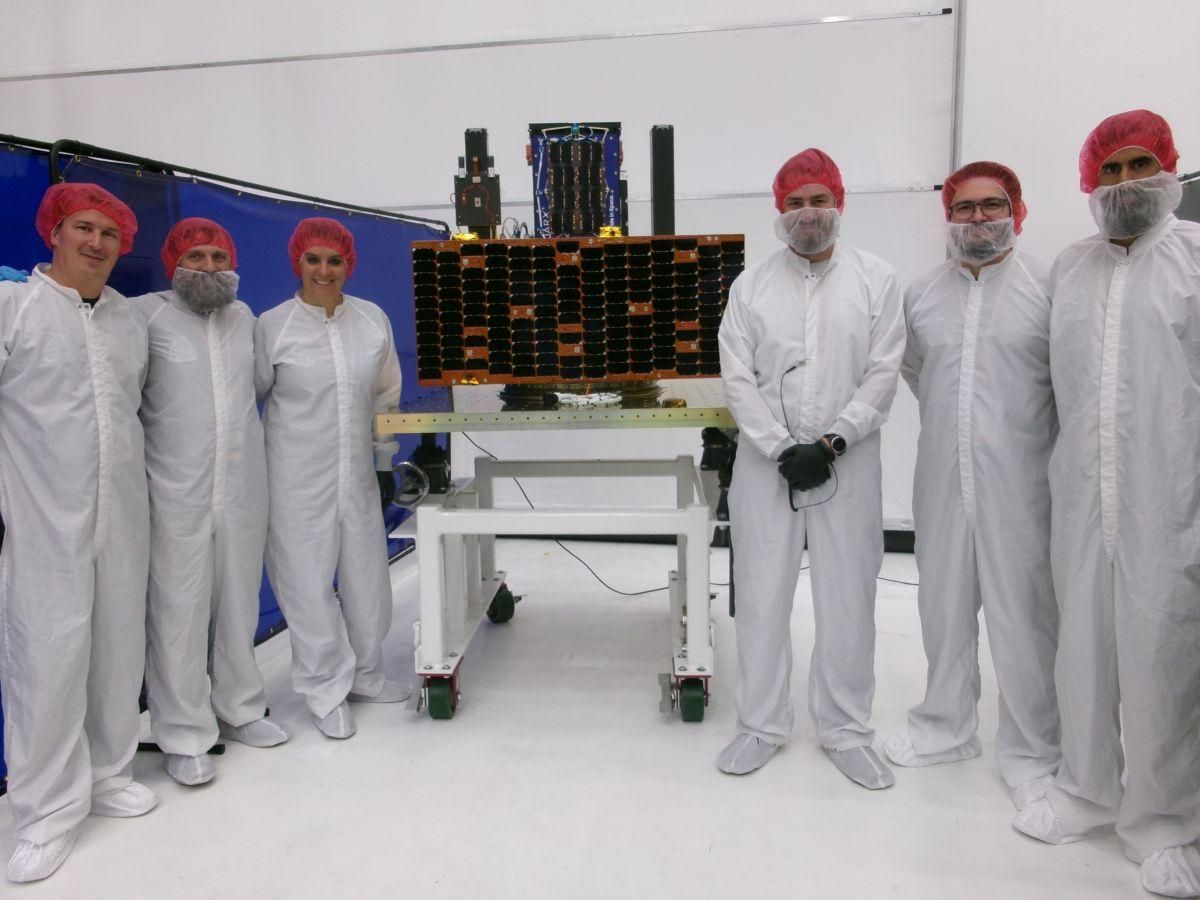
La nigranesa UARX se consolida con el primer Vehículo de Transferencia Orbital desarrollado íntegramente en España
La cervecera danesa Carlsberg está realizando un giro hacia el modelo ‘multibebida’ que tiene un gran sentido estratégico, proporcionando un mayor crecimiento y creando un negocio más sólido. Concretamente, la gama ‘multibebida’ es un factor diferenciador para la cervecera; tras la transacción con Britvic en 2025 y las operaciones posteriores, las ventas de refrescos han […] La entrada Carlsberg deja de depender de la cerveza y prepara una ofensiva con PepsiCo en 17 mercados europeos aparece primero en Merca2.
Carlsberg acelera su transformación en una plataforma de bebidas mientras la cerveza pierde fuerza en Asia
La cervecera danesa Carlsberg está realizando un giro hacia el modelo ‘multibebida’ que tiene un gran sentido estratégico, proporcionando un mayor crecimiento y creando un negocio más sólido. Concretamente, la gama ‘multibebida’ es un factor diferenciador para la cervecera; tras la transacción con Britvic en 2025 y las operaciones posteriores, las ventas de refrescos han aumentado del 16% al 35% del volumen total del grupo.
En este sentido, durante el tercer trimestre fiscal de 2026, Carlsberg registró un sólido tercer trimestre, donde los precios y las bebidas no alcohólicas compensaron la menor venta de cerveza y la continua presión en China. Si bien la reducción de existencias parece estar disminuyendo, no hay indicios de una recuperación real de la demanda china. El crecimiento orgánico de los ingresos fue del 3,0%, lo que refleja un crecimiento orgánico del volumen del 0,3% y una evolución positiva de los ingresos por hectolitro del 3%.
El director ejecutivo de Carlsberg, Jacob Aarup-Andersen, explica: «el grupo registró un sólido crecimiento de los ingresos en el tercer trimestre, lo que refleja el buen dinamismo en muchos mercados y la resiliencia de nuestra cartera de bebidas, que compensó con creces el difícil entorno comercial en China. Hemos reforzado aún más nuestra alianza estratégica con PepsiCo al ampliar nuestra colaboración a Azerbaiyán, Armenia y Georgia, lo que proporciona una sólida plataforma para seguir desarrollando una cartera de bebidas diversificada en toda la región«.
En este contexto, Carlsberg reportó un crecimiento orgánico de las ventas del 3% en el tercer trimestre de 2026, mientras que los volúmenes orgánicos de 0,3% fueron ligeramente inferiores al consenso de 0,6%. Siguiendo esta línea, el crecimiento orgánico provino del precio/mix, con Europa Occidental, Europa Central y Oriental e India por delante en el crecimiento de las bebidas no alcohólicas, y el aumento de Pepsi en Kazajistán.
El negocio de refrescos en el Reino Unido mantuvo un fuerte impulso, ganando cuota de mercado por otro trimestre, con Pepsi Max como la marca de cola independiente más grande del país. El clima favorable brindó cierto apoyo, aunque desde Carlsberg han descrito el impacto como limitado. Las cervezas sin alcohol y Beyond Beer continuaron teniendo un buen desempeño en varios mercados de cerveza más débiles, especialmente en Polonia, lo que destaca la resiliencia de la cartera cada vez más diversificada de Carlsberg.
«Los refrescos representan ahora el 55% de los volúmenes de Europa Occidental en los primeros nueve meses de 2026»
Concretamente, ser una plataforma multibebida aporta escala y crecimiento. Asimismo, la venta de múltiples bebidas aumenta la densidad de las rutas y la utilización de almacenes y fuerzas de ventas, y hace que Carlsberg sea más relevante para los clientes clave. Donde las bebidas gaseosas y la cerveza operan juntas en los países nórdicos, estas operaciones funcionan con márgenes superiores a los del grupo.
En cuanto al crecimiento, las bebidas gaseosas dentro de Carlsberg están creciendo más rápido en Europa que la cerveza tradicional debido a los menores precios por persona, y por lo tanto proporcionan un volumen de crecimiento más rápido sin que los mercados de cerveza subyacentes experimenten un punto de inflexión significativo. En cuanto a los ingresos, reduce el riesgo de exclusión de la bolsa gracias a una mayor aceptación por parte de los clientes, y las mejores prácticas de las bebidas gaseosas en el margen bruto pueden aplicarse a la cerveza.
La estrategia de ofrecer múltiples bebidas va más allá de la simple diversificación. Ya se observan indicios de sinergias en los ingresos del Reino Unido gracias a una mayor cuota de mercado en el sector de los refrescos y un mejor acceso a los estantes y a promociones para marcas de cerveza distintas de Carlsberg Pilsner. La siguiente oportunidad reside en la escala regional. Un clúster nórdico/báltico de siete mercados mejoraría la utilización de la red de producción, la logística y la innovación coordinada, mientras que Azerbaiyán, Georgia y Armenia conformarían un clúster en el Cáucaso Meridional.
«Para 2029, la compañía contará con PepsiCo en 17 mercados, frente a los 5 previstos para 2024, lo que convertirá a Carlsberg en el mayor embotellador de PepsiCo en Europa»
La red de embotellado abarcará 17 mercados para enero de 2029, frente a cinco en 2024. En Azerbaiyán, la cuota de mercado de la cerveza, cercana al 70%, proporciona una plataforma de distribución para Pepsi, que actualmente ronda el 10%. Si bien ninguno de estos beneficios adicionales se ha cuantificado, existen oportunidades para la creación de valor, incluyendo más vías para el crecimiento de los ingresos, una mayor relevancia para los minoristas y otra fuente de eficiencia que va más allá de los ahorros convencionales de la integración.
Tal y como detallan desde Alpha Value, «el único cambio en las perspectivas es un impacto positivo de 100 millones de coronas danesas debido a la fluctuación del tipo de cambio. Para 2027, la dirección prevé mayores costes de insumos y logística. Carlsberg pretende compensar estas presiones mediante la optimización de costes y una estrategia de precios selectiva, respaldada por su cartera de bebidas más amplia y su sólida posición con los minoristas.
No obstante, desde Carlsberg, planean compensar la inflación primero con mejoras en la eficiencia y luego con una serie de ajustes en los precios, y confían en que la compañía cervecera pueda seguir ofreciendo el crecimiento de los beneficios que esperan los inversores, lo que ya podría indicar una visibilidad razonable. Por su parte, desde Jefferies apuntan a que «se espera que la inflación se mantenga por debajo de los niveles de 2022/23, pero para proteger la rentabilidad aún se requiere una buena gestión frente a un consumidor débil y precios competitivos en algunos mercados cerveceros europeos».
El desapalancamiento avanza más rápido de lo previsto inicialmente. Con la transacción de Sapporo que se espera se cierre en el cuarto trimestre y una sólida generación de efectivo en el segundo semestre, Carlsberg ahora espera alcanzar su objetivo de deuda neta/EBITDA inferior a 2,5 veces para finales de 2026, casi un año antes de lo previsto. Esto excluye los ingresos de la posible salida a bolsa en India, que continúa avanzando, aunque la dirección aún no puede pronunciarse sobre las fechas, tal y como detallan desde Jefferies.
Accede a la nota completa y mantente a la vanguardia de los movimientos financieros globales.
Leer artículo en merca2Nevaco Report — Monitoreo en tiempo real de mercados globales y análisis macroeconómico.
La nigranesa UARX se consolida con el primer Vehículo de Transferencia Orbital desarrollado íntegramente en España
Caputo debería presentar una reforma tributaria al Congreso para iniciar su debate en 2027 en pleno año electoral